Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!


Bine ați venit pe pagină oficială a Băncii Naționale a Moldovei!
Cele mai populare rapoarte statistice:
Banca Naţională şi membrii organelor de conducere ale acesteia sunt independenţi în exercitarea atribuţiilor stabilite de lege şi nu pot solicita şi nici accepta instrucţiuni de la autorităţile publice sau de la orice altă autoritate.
Banca Naţională informează publicul despre evoluția inflației anuale, strategia de politică monetară,rezultatele analizei macroeconomice, evoluţiei pieţei financiare şi informaţia statistică, inclusiv privind masa monetară, acordarea creditelor, balanţa de plăţi şi situaţia pieţei valutare.
Pentru asigurarea şi menţinerea stabilităţii preţurilor pe termen mediu, Banca Naţională a Moldovei menţine inflaţia (măsurată prin indicele preţurilor de consum) la nivelul de 5.0 la sută anual cu o posibilă abatere de ± 1.5 puncte procentuale, fiind considerat nivelul optim pentru creşterea şi dezvoltarea economică a Republicii Moldova pe termen mediu.
Stabilitatea financiară se realizează prin consolidarea rezilienței sistemului financiar, limitarea efectului de contagiune și diminuarea acumulării de riscuri sistemice, contribuind, astfel, la sustenabilitatea sectorului financiar și creșterea economică.

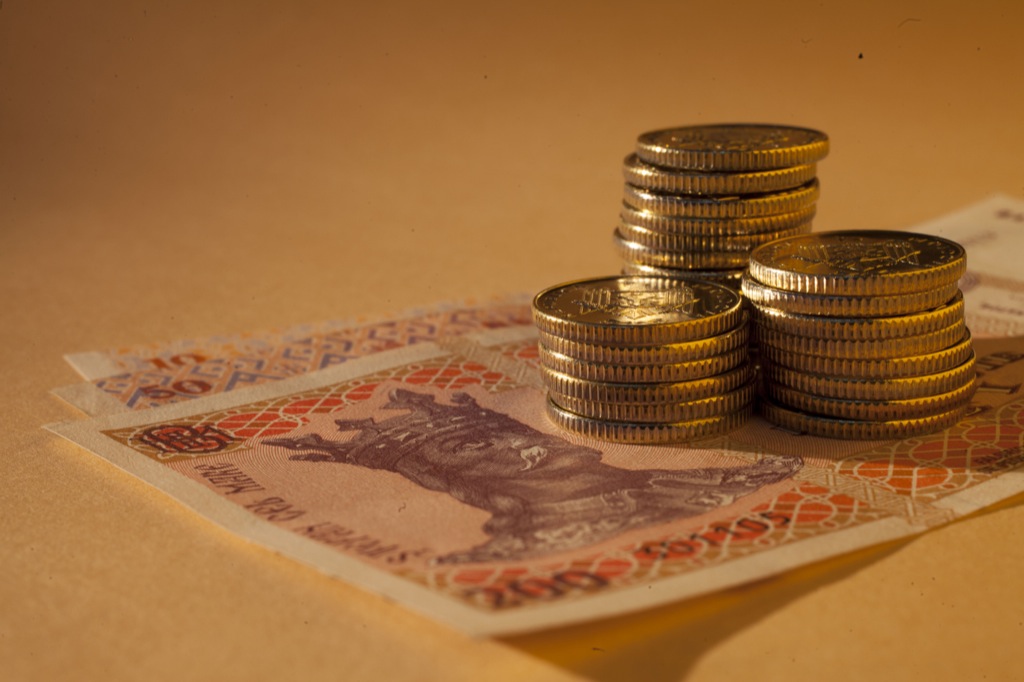
Banca Naţională a Moldovei, are dreptul exclusiv de a emite pe teritoriul Republicii Moldova bancnote şi monede metalice ca mijloc de plată. BNM pune în circulaţie bancnote şi monede metalice, prin intermediul sistemului bancar.
Banca Naţională este unica instituţie care efectuează licenţierea, supravegherea şi reglementarea activităţii instituţiilor financiare.
Banca Națională supraveghează sistemul de plăţi în Republica Moldova şi promovează funcţionarea stabilă şi eficientă a sistemului automatizat de plăţi interbancare.
Banca Naţională este o persoană juridică publică autonomă şi este responsabilă faţă de Parlament.
BNM publică statistici privind masa monetară, sectorul bancar, balanța de plăți, situația pieței valutare, etc. pentru a asigura transparența în procesul de elaborare și adoptare a deciziilor BNM, a asigura continuitatea în comunicare și predictibilitatea BNM pe piață, pentru sporirea credibilității BNM în calitate de bancă centrală dar și pe piața financiar-bancară din Republica Moldova.
În trimestrul II 2020 rata anuală a inflației a continuat traiectoria descendentă de la începutul anului curent diminuându-se de la 5,9 la sută în luna martie până la valoarea de 4,3 la sută în luna iunie și menținându-se, astfel, în intervalul de 5,0 la sută ±1,5 p.p. stipulat în Strategia politicii monetare a Băncii Naționale a Moldovei pe termen mediu. Această evoluție a fost susținută de scăderea contribuțiilor pozitive din partea prețurilor la produsele alimentare, a celor la combustibili și a inflației de bază. Dinamica descendentă a prețurilor la produsele alimentare a fost determinată de efectul unei perioade de bază ridicate în lunile aprilie și mai 2019 asociat prețurilor la cartofi. Diminuarea prețurilor la combustibili a fost generată de diminuarea prețurilor la petrol pe piața internațională. Așteptările negative, dar și restricțiile privind stoparea răspândirii COVID-19 au determinat un impact dezinflaționist din partea cererii interne, asociate aprecierii monedei naționale, au susținut scăderea ratei anuale a inflației de bază. Prețurile reglementate au conturat o dinamică relativ stabilă în perioada de referință. Spre finele trimestrului II 2020, în contextul precondițiilor de majorare a prețurilor la produsele de panificație, dar și a unor condiții agrometeorologice nefavorabile pentru unele culturi agricole, s-au conturat anumite presiuni inflaționiste din partea prețurilor la produsele alimentare care ar putea să se manifeste și în perioada următoare. Totodată, acestea vor fi atenuate, de presiunile dezinflaționiste asociate cererii interne care vor continua în perioada următoare în contextul impactului COVID-19. În același timp, dinamica ulterioară a IPC rămâne marcată de precondițiile pentru scăderea unor tarife și de incertitudinea momentului și a magnitudinii ajustării acestora.
În trimestrul II 2020, în economia mondială a fost înregistrată cea mai profundă recesiune din ultimul secol. În luna aprilie economia mondială practic s-a oprit în condițiile carantinei legate de COVID-19 și abia începând cu a doua jumătate a lunii mai unele țări au slăbit restricțiile impuse din cauza pandemiei și anumite sectoare ale economiei și-au reluat activitatea. Cel mai afectat a fost sectorul serviciilor, în special turismul, transportul aerian de pasageri și alte activități conexe. Aceasta a determinat ca FMI să diminueze și mai mult prognoza privind evoluția economiei mondiale în anul curent, anticipând o contractare de 4,9 la sută la nivel mondial, dintre care 8,0 la sută în economiile avansate și 3,0 la sută în economiile emergente. În anul 2021, FMI anticipează o creștere economică substanțială, însă insuficientă pentru a atinge nivelurile de dinaintea crizei pandemice. Actualmente, cea mai mare provocare pentru economia mondială este crearea unui vaccin împotriva COVID-19, care ar contribui la revenirea la normalitate.
Dolarul SUA s-a depreciat treptat o dată cu ridicarea interdicțiilor impuse în contextul pandemiei în mai multe economii, înregistrarea în continuare a unui număr mare de infectări cu COVID-19 în SUA și incertitudinile legate de alegerile prezidențiale în SUA. Un alt factor care a perturbat piața valutară au fost intensificarea tensiunilor între SUA și China.
Moneda unică europeană s-a apreciat după ce, la ședința din 4 iunie 2020, BCE a majorat pachetul aferent programului de achiziționare în regim de urgență în caz de pandemie (PEPP) cu 600 miliarde de euro, până la valoarea totală de 1 350 miliarde de euro. Totodată, discuțiile în cadrul Comisiei Europene privind pachetul de urgență de 750 miliarde de euro, au sporit încrederea investitorilor în consolidarea fiscală a zonei euro.
În același timp, în aprilie, atât țările participante la acordul OPEC+, cât și SUA și alte țări producătoare de petrol au decis să limiteze producția de petrol cu 9,7 milioane barili pe zi până în luna iunie 2020, pentru a elimina surplusul exagerat apărut în urma scăderii bruște a cererii mondiale. Acest acord a fost prelungit, cu aceeași cotă, de OPEC+ la summit-ul ordinar din iunie pentru încă o lună, iar pentru luna august s-a decis limitarea producției de petrol cu 7,7 milioane de barili pe zi, datorită recuperării treptate a cererii mondiale. Aceste acțiuni concertate a producătorilor de petrol au permis creșterea prețurilor la petrol peste 40 dolari SUA/baril.
La începutul anului 2020, creșterea economică a fost una modestă, dar superioară celei de la finele anului precedent. Totodată, aceasta a fost superioară valorii anticipate în cadrul rundei de prognoză din luna aprilie 2020. În acest fel, în trimestrul I 2020, PIB a fost cu 0,9 la sută superior nivelului din perioada similară a anului 2019. În același timp, seria ajustată sezonier reflectă o creștere de 0,5 la sută a PIB comparativ cu trimestrul IV 2019. Evoluția PIB s-a datorat unui impact pronunțat generat de dinamica investițiilor, care a fost compensat de contribuția negativă din partea consumului intern și a exportului net. Dinamica negativă a consumului populației a exercitat presiuni dezinflaționiste la începutul anului curent, fapt reflectat de valorile modeste ale inflației de bază. Accelerarea componentei investiționale s-a reflectat în creșterea semnificativă a sectorului de construcții. Celelalte sectoare ale economiei au manifestat o dinamică mai modestă. În trimestrul II 2020, în mare parte, în contextul măsurilor de oprire a răspândirii COVID-19 și a impactului acestuia asupra activității economice, PIB va înregistra o dinamică negativă, fapt reflectat de majoritatea indicatorilor economici publicați pentru perioada aprilie-mai 2020. În acest fel, indicatorii cu privire la producția industrială, transporturi, comerțul intern și extern au înregistrat diminuări pronunțate în trimestrul II 2020 comparativ cu perioada similară a anului precedent. La începutul anului curent, indicatorii principali cu privire la forța de muncă au continuat dinamica negativă observată și în anul precedent. În acest sens, populația economic activă și populația ocupată s-a diminuat comparativ cu trimestrul I 2019.
În trimestrul II 2020, veniturile bugetului public național au consemnat descreșteri, fiind cu 8,7 la sută sub nivelul înregistrat în perioada similară a anului 2019. Cheltuielile bugetului public național, la fel, s-au micșorat, fiind în diminuare cu 0,1 la sută față de trimestrul II al anului 2019. Totodată, pe piața valorilor mobiliare de stat alocate, pe parcursul trimestrului II al anului 2020, ratele dobânzilor au înregistrat diminuări pe toate tipurile de scadențe.
În trimestrul II 2020, lichiditatea excesivă a însumat 6,1 miliarde lei, fiind în diminuare față de trimestrul precedent cu 0,58 miliarde lei.
Agregatele monetare în trimestrul II al anului 2020 au înregistrat o dinamică pozitivă în termeni anuali. Totodată, contribuția principală la această evoluție a fost determinată, în mare parte, de modificarea volumului depozitelor la vedere atât în moneda națională, cât și în valută.
Comitetul executiv al Băncii Naționale a Moldovei, la ședințele din 11 mai 2020 și 11 iunie 2020, a decis menținerea ratei de bază aplicate la principalele operațiuni de politică monetară la nivelul de 3,25 la sută anual (nivel stabilit la ședința din 20 martie 2020).
Ratele medii ale dobânzii aferente soldului creditelor și depozitelor în moneda națională și-au continuat trendul descrescător. Ratele medii ale dobânzilor creditelor și depozitelor în valută au înregistrat modificări minore.
În runda curentă de prognoză, ipotezele privind mediul extern presupun o cerere externă redusă, o creștere treptată a cotațiilor la materiile prime și deprecierea dolarului SUA. Comparativ cu runda de prognoză precedentă, anticipările privind cererea externă și piața valutară continuă să fie dezinflaționiste, dar valorile prognozate privind cotațiile la materiile prime prezintă semnale proinflaționiste.
Rata anuală a inflației va fi relativ stabilă pe toată perioada de prognoză. Aflându-se în jumătatea de jos a intervalului de variație, va atinge ținta abia la mijlocul anului 2022.
Inflația de bază va fi relativ stabilă până la finele anului viitor, după care va spori spre sfârșitul orizontului de prognoză. Ritmul anual de creștere a prețurilor produselor alimentare va accelera până în primul trimestru al anului viitor. Începând cu a doua jumătate a anului 2021, va avea o tendință descendentă până spre finele orizontului de prognoză. Ritmul anual al prețurilor reglementate va descrește până în primul trimestru al anului viitor, ulterior va avea o tendință nesemnificativă de creștere. Ritmul anual al prețurilor la combustibili va fi în creștere până în trimestrul III 2021, stabilizându-se ulterior.
Cererea agregată va genera presiuni dezinflaționiste până în trimestrul III 2021, preponderent, pe seama măsurilor impuse de autorități pentru prevenirea unei crize provocate de pandemie și a diminuării cheltuielilor bugetare față de nivelurile anticipate, ulterior, înregistrând valori pozitive spre finele orizontului de prognoză.
Condițiile monetare reale vor acționa restrictiv asupra cererii agregate pe întreaga perioadă de prognoză.
Prognoza actuală a inflației este superioară practic pe întregul orizont de prognoză, cu excepția trimestrelor III și IV 2021. Inflația de bază a fost revizuită în sens ascendent pe întregul orizont de prognoză, cu excepția trimestrului IV 2021. Ritmul anual al prețurilor produselor alimentare a fost revizuit în sens ascendent pe întreaga perioadă de prognoză. Prognoza actuală a prețurilor reglementate este inferioară până în trimestrul III 2021 și va înregistra valori similare spre finele perioadei de prognoză. Prognoza ritmului anual al prețurilor la combustibili a fost revizuită nesemnificativ în sens descendent pe întreaga perioadă de prognoză, cu excepția trimestrului I 2022.
Prognoza elaborată este dominată de riscuri majore materializarea cărora poate influența evoluția inflației pe termen mediu. Riscurile care sunt asociate acesteia sunt atât dezinflaționiste cât și proinflaționiste. Totodată, merită de atras atenția asupra riscurilor dezinflaționiste precum incertitudinea cu privire la momentul și magnitudinea ajustării tarifelor la serviciile reglementate, și aprecierea monedei naționale observată în ultima perioadă. Cuplate, riscurile menționate mai sus pot prevala celelalte și deplasa traiectoria inflației sub nivelul prognozat.


